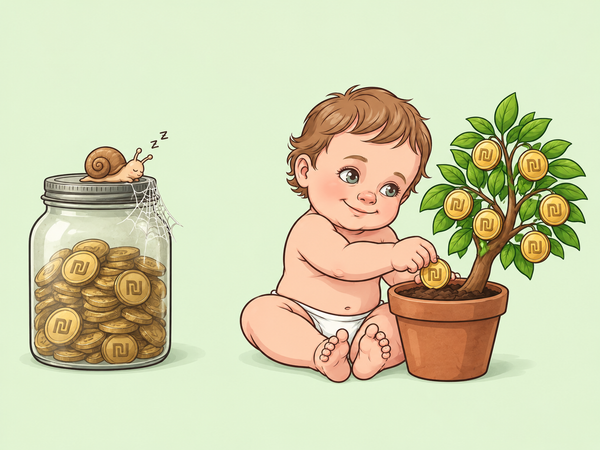

עשרים לחודש. המשכורות כבר נכנסו, הגן שולם, הורדת האשראי עברה. ובכל זאת, כשאתם פותחים את אפליקציית הבנק, אתם רואים משהו שהרבה משפחות בישראל לא רואות: יתרה שגדלה.
80 אלף. 120 אלף. 150 אלף.
ואתם מרגישים, ובצדק, שאתם עושים משהו נכון. עובדים קשה, מוותרים על לא מעט דברים, לא חיים מעל הרמה, ובכל חודש מצליחים לשים קצת בצד.
אבל יש שאלה אחת שכמעט אף אחד לא שואל את עצמו מול המספר הזה: מה הכסף הזה בעצם עושה בשבילכם?
ברוב המקרים התשובה היא פשוטה וכואבת. כלום. הוא יושב שם, בעו"ש או בתכנית חיסכון בבנק, ומחכה.
למה דווקא משפחות שמצליחות לחסוך נתקעות?
זה אולי נשמע מוזר, אבל את החלק הקשה אתם כבר עושים. לחסוך כסף מתוך משכורת, אחרי משכנתא, גנים וחוגים, זה הרבה יותר קשה מלהשקיע אותו.
מניסיון ליווי של יותר מ-100 זוגות, אני יכול להגיד לכם שהבעיה כמעט אף פעם לא הכסף. הבעיה היא שאף אחד לא לימד אותם איך לגרום לכסף לעבוד בשבילם.
בבית הספר לא לימדו אותנו. ההורים שלנו, ברוב המקרים, גם לא ידעו. ומי שכן "מסביר" לנו, הבנק, הסוכן, היועץ, מרוויח בדרך כלל מכך שהכסף נשאר אצלו או עובר דרכו.
אז מה עושים? מה שכל אדם הגיוני עושה כשהוא לא מבין משהו ומפחד לטעות. לא נוגעים. משאירים בצד, ומרגישים שלפחות לא הפסדנו.
וזו בדיוק הטעות.
בואו נהפוך את זה למספרים
נניח שאתם מצליחים לשים בצד 2,000 ₪ בחודש. לא סכום דמיוני, וגם לא מעט כסף. בואו נראה מה קורה לאותו סכום בדיוק, לאורך 20 שנה, בשלושה מקומות שונים:
ולמי שאוהב לראות את הנתונים בטבלה:
| איפה הכסף נמצא | אחרי 10 שנים | אחרי 20 שנה |
|---|---|---|
| בעו"ש | 240,000 ₪ | 480,000 ₪ |
| בתכנית חיסכון בריבית של 3% בשנה | כ-279,000 ₪ | כ-657,000 ₪ |
| במדד מניות רחב, 10% בשנה בממוצע ודמי ניהול של 0.1% | כ-407,000 ₪ | כ-1,499,000 ₪ |
המספרים להמחשה בלבד. התשואה של 10% מבוססת על הממוצע ההיסטורי של מדד ה-S&P 500, שהניב בשלושים השנים האחרונות תשואה ממוצעת של כ-10% בשנה. בפועל יש שנים טובות יותר ושנים פחות טובות.
אותה משכורת. אותו מאמץ. אותם 2,000 ₪ בחודש.
ההבדל בין העו"ש למדד רחב, אחרי 20 שנה, הוא יותר ממיליון שקלים.
ותחשבו רגע מה המשמעות של זה. מיליון שקלים זה לא עוד מספר בטבלה. זה הלימודים באוניברסיטה של הילדים, העזרה בחתונה, ההון העצמי לדירה הראשונה שלהם. זה ההבדל בין להגיד לילד "נשמח לעזור קצת" לבין להגיד לו "אנחנו כאן, תתחיל".
וזה עוד בלי לדבר על הכסף שכבר חסכתם. אם יש לכם היום 150,000 ₪ בעו"ש, אחרי 20 שנה הם יהיו בדיוק 150,000 ₪. אותו סכום במדד רחב, באותן הנחות, יכול להגיע לכ-990,000 ₪.
אבל זה לא מסוכן?
זו השאלה הכי טבעית שיש, והיא מגיעה ממקום טוב. אתם עבדתם קשה בשביל הכסף הזה, ואתם לא רוצים לאבד אותו.
אז בואו נדבר בכנות. כן, מדדי מניות יורדים. לפעמים בחדות. רק השבוע ראינו את הבורסה בתל אביב נופלת ביום שאחרי הבחירות, וכתבתי על זה כאן. ירידות כאלה היו, ויהיו עוד.
אבל מי שמשקיע לטווח של 10 ו-20 שנה במדד רחב, שמפוזר על פני מאות ואלפי חברות, לא מהמר על חברה אחת או על יום אחד. הוא בונה אסטרטגיה, ודבק בה גם בימים אדומים. ומי ששואל את עצמו אם השקעה כזו מסוכנת, הרחבתי על זה כאן.
והנה מה שכמעט אף אחד לא אומר לכם: גם להשאיר את הכסף בעו"ש זו החלטה. פשוט החלטה שהמחיר שלה לא מופיע בשום דוח. אתם לא רואים את ההפסד, כי הוא לא יורד מהחשבון. הוא פשוט לא מגיע.
👈🏽 רוצים להתחיל להשקיע אבל לא יודעים מאיפה מתחילים? הזמינו עותק מודפס של הספר "פשוט להשקיע" עד הבית.
הכסף לא צריך שתעבדו קשה יותר
יש גבול לכמה שעות אתם יכולים לעבוד. יש גבול לכמה שנים הגוף יחזיק. אבל לכסף שמושקע אין שעות עבודה. הוא עובד גם כשאתם ישנים, מגדלים ילדים או בחופשה.
רוב ההורים שאני פוגש בטוחים שכדי לבנות עתיד כלכלי לילדים הם צריכים להרוויח יותר. עוד משמרת, עוד פרויקט, עוד קידום. אבל משפחה שכבר מצליחה לחסוך בכל חודש לא צריכה עוד שעות. היא צריכה לדעת מה לעשות עם הכסף שכבר יש לה.
ותכלס, זה הרבה פחות מסובך ממה שגרמו לכם לחשוב. תיק השקעות פשוט, שמבוסס על מדדים רחבים בדמי ניהול נמוכים, דורש פחות מ-2 דקות בחודש. לקנות כרטיס לרכבת יכול להיות מסובך יותר.
אז מאיפה מתחילים?
לא צריך להפוך למומחים, ולא צריך לקרוא עשרות ספרים. צריך להבין כמה דברים פשוטים, פעם אחת, ואז לתת לזמן לעשות את שלו:
- כמה כסף באמת צריך להיות זמין? כרית ביטחון של כמה חודשי הוצאות היא חשובה, ובצדק. אבל כל שקל מעבר לה שיושב בעו"ש לשנים, הוא כסף שלא עובד.
- מה ההבדל בין מדד לקרן סל? מדד הוא סל של חברות, וקרן סל היא הדרך לקנות את כל הסל הזה בפעולה אחת. כאן הסברתי למה הבחירה של הקרן חשובה כל כך.
- כמה אתם משלמים? דמי ניהול שנראים קטנים, חצי אחוז או אחוז בשנה, מצטברים לאורך 20 שנה לסכומים של מאות אלפי שקלים. פירטתי את זה כאן.
זהו. לא גרפים, לא תחזיות ולא ניסיון לנחש מה השוק יעשה בשבוע הבא. רק שיטה פשוטה, שאתם מבינים ודבקים בה.
ומה אם כבר מאוחר?
לא מאוחר. לא בגיל 35, לא בגיל 45 ולא בגיל 50. השאלה היא לא אם התחלתם מוקדם מספיק, אלא איפה אתם רוצים להיות בעוד עשר שנים: עם כסף שעובד בשבילכם, או עם אותו סכום בדיוק בעו"ש.
מה אם כל השנים האלה הייתם בטוחים שאתם הורים אחראיים כי יש לכם כסף בצד, כשבפועל הכסף הזה פשוט עמד במקום וחיכה שמישהו יגיד לו מה לעשות?
השורה התחתונה
אתם כבר עושים את החלק הקשה. אתם עובדים, מוותרים, וחוסכים. הרבה משפחות בישראל לא מגיעות לשלב הזה בכלל.
המטרה היא לא לחסוך יותר. המטרה היא להתאפס על החיים שלכם פיננסית, ולתת לכסף שכבר חסכתם להתחיל לעבוד בשבילכם.
אף אחד לא יעשה את זה במקומכם. לא הבנק, לא הסוכן ולא המדינה. האחריות לעתיד הכלכלי של המשפחה שלכם היא שלכם. והדבר הכואב ביותר הוא לגלות בעוד 10 או 20 שנה שהכסף שעבדתם כל כך קשה כדי לחסוך פשוט חיכה כל השנים האלה, רק כי אף פעם לא עצרתם ללמוד מה עושים איתו.
אוהב,
תומר❤️