
אנחנו גדלים על המשפט ״תשימו בצד ליום גשום״. קופת חיסכון בצורת חזיר על המדף בחדר, דמי כיס שנכנסים אליה מטבע אחרי מטבע, ואחר כך ההורים שפותחים לנו תכנית חיסכון בבנק ומרגישים שעשו את הדבר האחראי. גם אני גדלתי על זה. לימדו אותי לחסוך. אף אחד לא לימד אותי מה עושים עם הכסף שנחסך.
וזה בדיוק ההבדל בין חיסכון להשקעה, שכמעט אף אחד לא מסביר לנו: חיסכון הוא ההחלטה לא לבזבז את הכסף. השקעה היא ההחלטה מה הכסף הזה יעשה מעכשיו. לפי נתוני בנק ישראל שהציג מרכז המחקר והמידע של הכנסת, במרץ 2025 החזיקו משקי הבית בישראל כ-228 מיליארד ש״ח בעו״ש, וכ-92% מהסכום הזה לא קיבלו שקל אחד של ריבית.
אני משקיע מאז 2015, ובליווי של יותר מ-100 זוגות אני רואה את זה שוב ושוב: האנשים שהכי מקפידים לשים בצד הם לא פעם אלה שהכסף שלהם עובד הכי פחות. במאמר הזה נבין למה זה קורה, נהפוך את הפער לשקלים, ונעבור על כמה שאלות שכדאי לשאול לפני שהשקל הבא נכנס לחיסכון.
מה לימדו אותנו, ומה שכחו ללמד?
תחשבו על השיעורים שקיבלתם על כסף בילדות. ״אל תבזבזו״. ״כסף לא גדל על העצים״. ״קודם חוסכים, אחר כך קונים״. כולם שיעורים טובים, וכולם עוסקים רק בצד אחד של המשוואה: איך לא להוציא.
הצד השני, מה עושים עם הכסף שלא הוצאתם, כמעט לא קיבל מקום. לא בבית, לא בבית הספר, וגם לא בבנק, שדווקא ממנו הייתם מצפים להסביר. כבר בסקר של הלמ״ס משנת 2012, רק 29% מהנשאלים ענו נכון על שאלה בסיסית בריבית דריבית: כמה יגדל חיסכון עם ריבית של 5% בשנה אחרי שנתיים. באותו סקר, 62% תיארו את עצמם כחסכנים יותר מבזבזנים.
במילים פשוטות: אנחנו עם של חוסכים טובים, שאף אחד לא לימד אותם איך החיסכון שלהם גדל.
וגם היום ההרגלים האלה חזקים. בסקר החברתי של הלמ״ס לשנת 2024, 73% אמרו שהם עוקבים בעצמם אחרי ההכנסות וההוצאות של משק הבית ומנהלים אותן. אנחנו יודעים לעקוב אחרי כל קנייה בסופר. הרבה פחות ברור לנו מה קורה עם הכסף שנשאר בסוף החודש.
מה ההבדל בין חיסכון להשקעה?
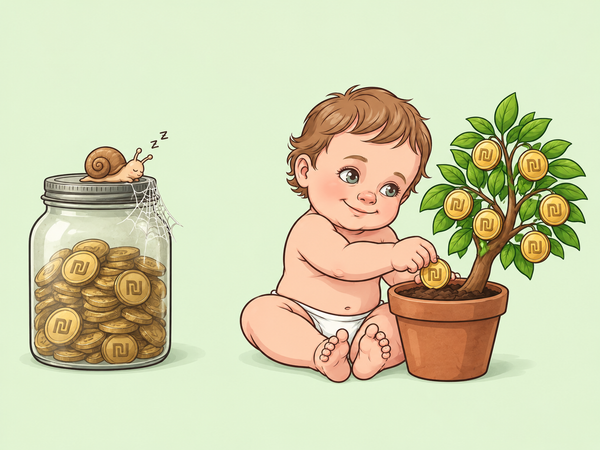
הכי פשוט לחשוב על זה כמו על עובד. לחסוך זה כמו לגייס עובד חדש, ולהשקיע זה לתת לו עבודה. כסף שנחסך ויושב בעו״ש הוא עובד שהגיע למשרד, קיבל כיסא, ויושב עליו כל היום בלי לעשות כלום. ושילמתם עליו ביוקר: בשעות עבודה, בוויתורים, בחופשה שדחיתם. והוא פשוט יושב.
חיסכון שואל ״כמה שמתי בצד?״. השקעה שואלת ״מה הכסף הזה עושה בשבילי כל יום?״.
וזו בדיוק הנקודה. ההחלטה הראשונה, לחסוך, היא הקשה יותר. היא דורשת משמעת, ויתור, ולפעמים ויכוח קטן בבית על השאלה אם באמת צריך עוד זוג נעליים. רוב החוסכים כבר מתמודדים איתה בהצלחה. ההחלטה השנייה, מה עושים עם הכסף, דורשת הרבה פחות מאמץ, אבל היא זו שקובעת כמה הוא יהיה שווה בעוד 20 שנה.
איפה הכסף של החוסכים הטובים יושב היום?
אצל רוב המשפחות שאני פוגש, התשובה היא אחת משלוש: בעו״ש, בפיקדון או בתכנית חיסכון של הבנק.
לפי אותם נתונים של בנק ישראל, הריבית הממוצעת שקיבלו משקי הבית על יתרות העו״ש שלהם עמדה על כ-0.1%. בפיקדונות הריבית גבוהה יותר. לפי סקירה של ביזפורטל מאוגוסט 2026, ריביות הפיקדונות בבנקים נעו מכ-2.16% בפיקדון חודשי ועד כ-3% בפיקדון לחצי שנה עד שנה, ועל הרווח משלמים מס של 15%. ובאוקטובר 2026 בנק ישראל השאיר את הריבית במשק על 3.25%.
ובינתיים המחירים בסופר, בגן ובשכר הדירה ממשיכים לעלות. שקל שיושב בעו״ש בלי ריבית קונה עם השנים קצת פחות, גם כשהמספר בחשבון לא זז.
ומי מרוויח מהכסף הזה בינתיים?
הבנק. הוא משתמש בכסף שלכם, מלווה אותו הלאה בריבית גבוהה יותר, ומשאיר לכם שבריר. זה לא סוד וזו לא קונספירציה, זה פשוט המודל העסקי. תכנית חיסכון בבנק היא לא מתנה שהבנק נותן לכם. היא דרך זולה מאוד שלו לגייס כסף.
למה דווקא החוסכים הטובים מפסידים הכי הרבה?
זה החלק שהכי קשה לי לכתוב, כי הוא הפוך מכל מה שלימדו אותנו. מי שמוציא את כל המשכורת לא מפסיד מהפער בין חיסכון להשקעה, כי אין לו כסף שיכול לעבוד. מי שחוסך 1,000 ש״ח בחודש בהתמדה, שנה אחרי שנה, נפגע מהפער הזה הכי חזק. וככל שהוא חוסך יותר, הפער גדל.
בואו נהפוך את האחוזים האלה לכסף אמיתי. נניח שאתם שמים בצד 1,000 ש״ח בחודש במשך 20 שנה, ויש לכם שלוש אפשרויות: עו״ש בלי ריבית, פיקדון שנותן כ-3% בשנה, או קרן שעוקבת אחרי מדד מניות רחב. בשביל ההמחשה לקחתי 10% בשנה, בערך מה שהניב מדד S&P 500 (500 החברות הגדולות בארה״ב) כולל דיבידנדים ב-30 השנים האחרונות. לפי נתוני המדד עד סוף אוקטובר 2026, הממוצע היה 10.11% בשנה.
ולמי שאוהב לראות את הנתונים בטבלה:
| איפה הכסף יושב | כמה יהיה אחרי 20 שנה |
|---|---|
| עו״ש, בלי ריבית | 240,000 ש״ח |
| פיקדון, כ-3% בשנה | כ-328,000 ש״ח |
| מדד רחב, כ-10% בשנה | כ-759,000 ש״ח |
המספרים להמחשה בלבד, לפני מס ודמי ניהול. מדד מניות לא עולה בקו ישר, יש בו שנים של ירידות חדות, ואין שום דרך לדעת מה יקרה ב-20 השנים הבאות. אבל הכיוון ברור.
ותחשבו רגע מה המשמעות של זה.
אותה משכורת, אותו ויתור, אותם 240,000 ש״ח שהוצאתם מהכיס. בדוגמה הזאת, הפער בין העו״ש למדד הוא כ-519,000 ש״ח, וזה רק על 1,000 ש״ח בחודש. משפחה שמקפידה לחסוך 2,000 ש״ח בחודש מגיעה באותה דוגמה לפער של יותר ממיליון שקל. כלומר, דווקא החוסכים הכי ממושמעים מפסידים הכי הרבה.
מה אם כל השנים האלה הייתם בטוחים שאתם עושים את הדבר האחראי, כשבפועל הכסף שלכם פשוט ישן?
עשרים שנה. תלוי בגיל של הילדים שלכם היום, זה יכול להיות הזמן עד הלימודים באוניברסיטה, החתונה או הדירה הראשונה. זה הכסף שיכול לחכות להם שם, או לא לחכות.
👈🏽 רוצים להתחיל להשקיע אבל לא יודעים מאיפה מתחילים? הזמינו עותק מודפס של הספר "פשוט להשקיע" עד הבית.
״אבל בבנק זה בטוח, לא?״
אני יודע מה אתם חושבים: ״בעו״ש הכסף לא יורד. במדד אפשר להפסיד עשרות אחוזים בתוך כמה חודשים.״ וזה נכון. ירידות יגיעו, ויכול בהחלט להיות שתראו את התיק שלכם במינוס כואב.
אבל צריך להבחין בין שני דברים. תנודתיות היא כסף שעולה ויורד בדרך. סיכון אמיתי הוא כסף שלא יהיה שם כשתצטרכו אותו. בעיניי, כסף שתצטרכו בשנה הקרובה לא שייך למניות. אבל כסף שמיועד לעוד 10 או 20 שנה? בשבילו הסכנה הגדולה היא לא הירידות. הסכנה הגדולה היא שהוא פשוט לא יגדל. הרחבתי על ההבדל בין סיכון לתנודתיות כאן.
העו״ש לא מגן עליכם מהפסד. הוא רק מסתיר אותו. ההפסד שם, פשוט בשקט.
אז מה עושים עם הכסף שנחסך?
אני לא אומר לכם להוציא מחר את כל הכסף מהבנק. ממש לא. אבל כן כדאי לעצור ולשאול את עצמכם כמה שאלות:
- כמה כסף אנחנו צריכים זמין לחירום? אצל הרבה משפחות זה כמה חודשים של הוצאות, ואת הסכום הזה הגיוני להשאיר נזיל.
- כמה מהכסף שיושב היום בעו״ש, בפיקדון ובתכנית החיסכון לא מיועד לשנים הקרובות?
- אם הכסף הזה מיועד לעוד 10 או 20 שנה, מה הוא עושה בשבילנו היום, ובאילו דמי ניהול?
- מי מרוויח מהמקום שבו הכסף יושב, אנחנו או הבנק?
בעיניי, לכסף לטווח ארוך, מדדים רחבים בדמי ניהול נמוכים הם השקעה בריאה ואחראית. זו לא דרך להתעשר מהר, ומי שמחפש להתעשר מהר בדרך כלל מתקשה להתעשר לאט. בדרך הזאת הכסף עובד בשבילכם לאורך שנים, והיא לא דורשת מכם לנתח מניות. היא דורשת החלטה אחת, והתמדה.
והחדשות הטובות? אם אתם חוסכים טובים, את החלק הקשה כבר עשיתם: המשמעת, הוויתור, ההרגל. מה שנשאר זה לתת לכסף הזה עבודה.
שאלות שאתם שואלים
מה ההבדל בין חיסכון להשקעה?
חיסכון הוא כסף שהחלטתם לא לבזבז. השקעה היא מה שאתם עושים איתו אחר כך כדי שיגדל לאורך זמן. חיסכון בלי השקעה, שיושב בעו״ש, נשחק בשקט.
האם כדאי להשאיר כסף בעו״ש?
כסף להוצאות השוטפות ולחירום הגיוני להשאיר נזיל. אבל לפי נתוני בנק ישראל, כ-92% מיתרות העו״ש של משקי הבית לא קיבלו ריבית בכלל, ולכן לכסף שלא מיועד לשנים הקרובות אין סיבה לשבת שם בלי לעבוד.
האם תכנית חיסכון בבנק היא השקעה?
תכנית חיסכון או פיקדון נותנים ריבית שנקבעת מראש, ובדרך כלל נמוכה. בעיניי זה עדיין חיסכון ולא השקעה. לטווח קצר זה יכול להתאים, אבל לאורך עשרות שנים המרוויח העיקרי הוא בדרך כלל הבנק.
השורה התחתונה
לימדו אותנו שהמטרה היא לחסוך. אבל המטרה היא לא כמה שמתם בצד. המטרה היא מה הכסף הזה עושה בשבילכם בזמן שאתם עובדים, מגדלים ילדים וישנים.
אתם עובדים קשה כל חודש, מוותרים על דברים שאתם רוצים לקנות לעצמכם וחוסכים מהמשכורת. מגיע לכם שהכסף הזה יעבוד קשה בדיוק כמוכם.
ההורים שלנו לימדו אותנו את מה שהם ידעו. בית הספר לא לימד. ולבנק אין שום סיבה ללמד אתכם להוציא ממנו את הכסף. את השיעור הבא אף אחד לא ילמד במקומכם. האחריות לעתיד הכלכלי של המשפחה שלכם היא שלכם.
והדבר הכואב ביותר הוא לגלות בעוד 10 או 20 שנה שחסכתם בהתמדה כל השנים והכסף פשוט ישן, רק כי אף פעם לא עצרתם ללמוד מה עושים איתו.
אוהב,
תומר❤️